Update2026.09.30 수

[버핏연구소=홍승환 기자] 하나증권은 LG유플러스(032640)에 대해 3분기 호실적과 배당 증가 기대, 금리 하락 가능성을 근거로 투자의견 ‘매수’와 목표주가 2만원을 유지했다. LG유플러스의 전일 종가는 1만4800원이다.
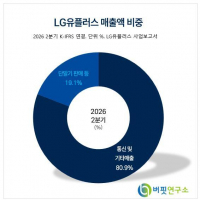
 LG유플러스 매출액 비중. [이미지=버핏연구소]
김홍식 하나증권 연구원은 “LG유플러스에 대한 투자의견 매수와 12개월 목표주가 2만원을 유지한다”며 “3분기 실적 발표를 계기로 올해 높은 이익 성장에 대한 투자자들의 확신이 커질 것”이라고 밝혔다.
이어 “내년까지 길게 보면 주당배당금(DPS) 성장과 함께 주주환원 증가 흐름이 이어질 전망”이라며 “금리 하락 반전 시 기대배당수익률이 다시 매력적으로 부각될 수 있다”고 설명했다.
오는 3분기에도 양호한 실적이 예상됐다. 하나증권은 LG유플러스의 3분기 연결기준 매출액과 영업이익을 각각 3조9262억원, 3233억원으로 전망했다. 매출액은 전년동기대비 2.1% 감소하지만 영업이익은 99.9% 증가하는 수준이다. 3분기 영업이익률은 8.2%로 예상했다. 지난해 같은 기간 4.0%보다 4.2%p 개선되는 수준이다.
전년동기대비 높은 이익 성장에는 기저효과가 반영됐다. 김 연구원은 “지난해 3분기에는 대규모 명예퇴직금이 일시적으로 반영된 바 있어 기저효과가 크다”며 “서비스 매출액 성장과 인건비·경비 등 제반 비용의 정체 양상이 이어지고 있어 3분기에도 지난 2분기 실적에 육박하는 3000억원을 훌쩍 넘는 연결 영업이익 달성이 유력하다”고 평가했다.
LG유플러스는 지난 2분기 연결기준 매출액 3조6949억원, 영업이익 3445억원을 기록했다. 영업이익률은 9.3%였다. 하나증권은 4분기 매출액과 영업이익을 각각 3조9954억원, 1754억원으로 전망했다. 영업이익률은 4.4%로 예상했다.
연간 실적도 큰 폭의 개선이 예상됐다. 하나증권은 올해 연결기준 매출액과 영업이익을 각각 15조4203억원, 1조1154억원으로 전망했다. 매출액은 전년대비 0.2% 감소하지만 영업이익은 25.0% 증가하는 수준이다.
내년 매출액과 영업이익은 각각 16조3471억원, 1조1855억원으로 추정했다. 영업이익은 올해보다 6.3% 증가할 것으로 봤다. 영업이익률도 지난해 5.8%에서 올해 7.2%, 내년 7.3%로 개선될 전망이다.
순이익 역시 증가세가 이어질 것으로 예상했다. 하나증권은 올해 지배주주순이익을 7142억원으로 전망했다. 이는 전년대비 36.3% 증가하는 수준이다. 내년 지배주주순이익은 8069억원으로 올해보다 13.0% 늘어날 것으로 봤다.
배당 증가도 투자 포인트로 제시됐다. 하나증권은 LG유플러스의 올해 DPS를 700원으로 전망했다. 내년에는 750원, 2028년에는 800원까지 높아질 것으로 예상했다.
김 연구원은 “LG유플러스는 최소 배당금 공시가 이뤄지고 있지만 이익에 연동한 주주환원 정책이 이뤄지고 있다”며 “3분기 호실적이 확인되면 배당 및 주주환원 증대 기대감도 높아질 것”이라고 분석했다.
금리 흐름도 주가의 주요 변수로 꼽혔다. 김 연구원은 “최근까지 자사주 취득에 따른 수급 개선이 잘 나타나지 않고 있는 것은 시중 금리가 상승세이고 기준금리도 한 차례 더 인상될 가능성이 높기 때문”이라고 밝혔다.
다만 “10월 한 차례 기준금리 인상을 마지막으로 정책금리 인상이 마무리되고 시중금리가 이를 선반영해 하향 안정화될 가능성이 높다”며 “금리 하락이 나타날 경우 LG유플러스의 기대배당수익률이 충분히 부각될 수 있을 것”이라고 전망했다.
그는 “실적이나 배당, 장기 서비스 매출액 성장 기대감 등 재료가 없는 것이 아니라 아직 부각되지 못했을 뿐”이라며 “연말로 갈수록 내년 실적과 주주환원으로 투자자들의 시각이 이동할 가능성이 높다”고 평가했다.
재무구조도 개선될 전망이다. 하나증권은 LG유플러스의 순금융부채가 지난해 6조1038억원에서 올해 4조8590억원, 내년 3조6298억원으로 감소할 것으로 추정했다. 순부채비율은 지난해 67.3%에서 올해 51.3%, 내년 36.4%로 낮아질 전망이다. 부채비율도 같은 기간 117.1%에서 106.5%, 101.1%로 개선될 것으로 예상했다.
현금창출력도 확대될 것으로 봤다. 하나증권은 올해 잉여현금흐름(FCF)을 1조6338억원으로 전망했다. 내년에는 1조9439억원, 2028년에는 2조2633억원으로 늘어날 것으로 추정했다. 밸류에이션은 낮아질 전망이다. 하나증권은 LG유플러스의 올해 예상 주당순이익(EPS)을 1675원으로 예상했다. 올해 주가수익비율(PER)은 8.82배, 내년은 7.77배로 추정했다.
주가순자산비율(PBR)은 올해 0.68배, 내년 0.65배로 전망했다. 자기자본이익률(ROE)은 올해 7.87%, 내년 8.47%로 높아질 것으로 예상했다.
김 연구원은 “현 주가 수준에서는 가격 메리트와 배당 매력도가 부각될 수 있는 상황”이라며 “연말 이후 주가 상승 가능성을 기대한다”고 밝혔다.
LG유플러스는 이동통신, 초고속인터넷, IPTV, 기업 인프라, IDC 등 유무선 통신사업을 영위하는 국내 통신사업자다. 최근에는 3분기 이익 성장, 비용 안정화, DPS 증가와 주주환원 확대, 순부채 감소, 시중금리 하락 여부가 주요 투자 포인트로 꼽힌다.
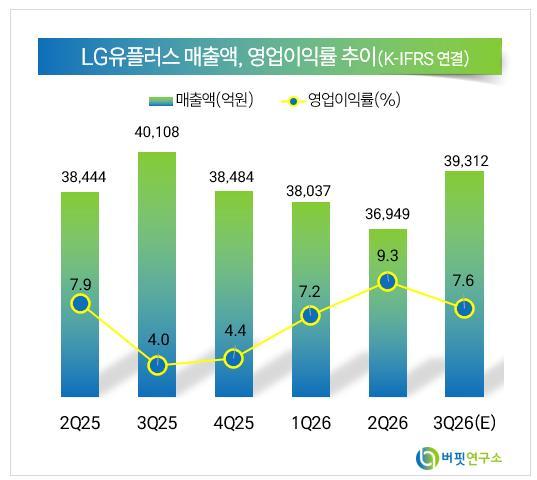 LG유플러스 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>