Update2026.10.02 금

[버핏연구소=추승수 기자] NH투자증권은 GS리테일(007070)에 대해 슈퍼마켓과 홈쇼핑 등 비편의점 사업의 실적 정상화가 이어지면서 밸류에이션 재평가가 진행될 것으로 전망했다. 이에 투자의견 '매수'와 목표주가 3만4000원을 유지했다. GS리테일의 지난달 30일 종가는 2만2100원이다.
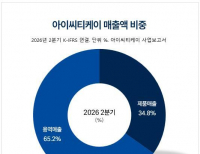
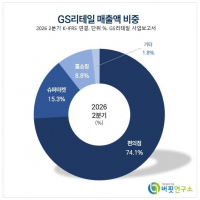
 GS리테일 매출액 비중. [이미지=버핏연구소]
주영훈 NH투자증권 연구원은 "GS리테일의 핵심 투자 포인트는 비편의점 사업부문 실적 정상화에 따른 밸류에이션 재평가"라며 "지난 몇 년간 비편의점 사업부문의 높은 실적 변동성으로 인해 본업인 편의점 사업 가치를 제대로 평가하기 어려웠으며 이점이 밸류에이션 할인 요인으로 작용해왔다"라고 전했다.
이어 "올해 상반기 비편의점 사업부문인 슈퍼마켓과 홈쇼핑, 기타사업 실적은 모두 안정적인 실적 개선 추세를 보였다"며 "올해 3분기 역시 이러한 강점이 부각될 전망"이라고 설명했다.
주 연구원은 "본업인 편의점은 전년동기 지급됐던 민생회복 소비쿠폰 관련 기저 부담으로 인해 일시적으로 매출 성장률이 둔화될 전망"이라며 "다만 비편의점 사업부문의 실적 개선 효과를 통해 전년동기대비 연결 영업이익 증가 추세를 이어갈 것으로 예상한다"라고 전했다.
또 "현재 주가는 올해 추정치 기준 PER(주가수익비율) 9.4배 수준에 불과해 밸류에이션 매력이 높다"라고 평가했다.
NH투자증권은 올해 3분기 GS리테일의 연결 매출액과 영업이익을 각각 전년동기대비 4.2%, 5.6% 증가한 3조3406억원과 1174억원으로 전망했다.
주 연구원은 "편의점 기존점 성장률은 2.0% 수준으로 추정한다"며 "기저 부담으로 인해 지난 8월까지 매출 흐름이 다소 부진했으나 9월 들어 회복세를 보이고 있는 것으로 판단한다"라고 전했다.
이어 "올해 4분기에도 민생회복 소비쿠폰 영향이 일부 반영되겠으나 그 규모가 상대적으로 작은 만큼 매출 성장률은 재차 확대될 것으로 기대한다"라고 설명했다.
끝으로 "슈퍼마켓은 편의점과 반대로 민생회복 소비쿠폰 관련 기저 부담이 낮은 편"이라며 "경쟁사 영업환경 악화에 따른 반사수혜와 전년대비 이른 추석 효과가 긍정적인 영향을 미칠 것"이라고 전했다.
GS리테일은 편의점과 슈퍼마켓, 홈쇼핑 등의 유통 사업을 영위한다. 편의점 GS25와 슈퍼마켓 GS더프레시 등을 운영하고 있다.
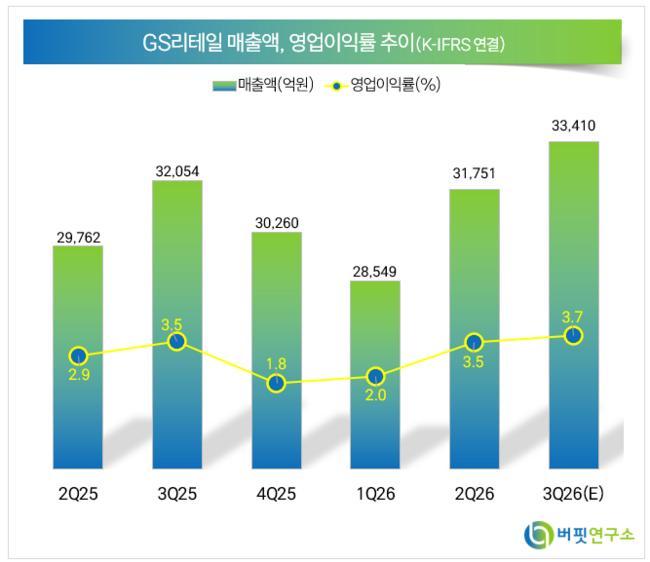 GS리테일 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>