Update2026.10.28 수

[버핏연구소=이연우 기자] 상상인증권은 달바글로벌(483650)이 원화 강세에도 해외 매출 확대와 비용 부담 감소에 힘입어 이번 3분기 영업이익을 전년동기대비 96.5% 늘릴 것으로 전망했다. 다만 화장품 업종 전반의 주가 하락을 반영해 목표주가는 기존 26만원에서 24만원으로 하향했다. 투자의견 '매수'는 유지했다. 달바글로벌의 지난 종가는 14만9300원이다.
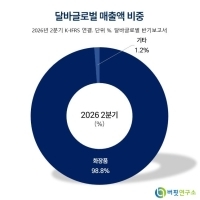
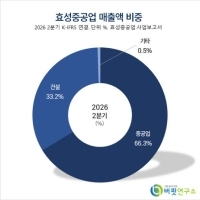
 달바글로벌 매출액 비중. [자료=버핏연구소]
송지연 상상인증권 연구원은 이번 3분기 달바글로벌의 매출액을 전년동기대비 44.8% 증가한 1653억원, 영업이익을 96.5% 늘어난 327억원으로 전망했다. 영업이익은 시장 전망치 324억원에 부합하는 수준이다. 영업이익률은 19.8%로 전년동기보다 5.2%포인트 높아질 것으로 예상했다.
이익 성장을 뒷받침하는 것은 해외 매출 확대다. 국내 매출은 전년동기대비 1.2% 감소한 402억원으로 예상했지만 해외 매출은 70.3% 증가한 1251억원으로 전망했다. 특히 북미 매출은 65.0% 증가한 291억원, 유럽은 181.7% 늘어난 176억원으로 추정했다. 전체 매출에서 해외가 차지하는 비중은 75.7%에 달한다.
다만 전분기와 비교하면 성장세가 주춤할 전망이다. 원화 강세와 지난 2분기 아마존 프라임데이 행사에 따른 기저효과로 북미와 유럽 매출은 각각 16.4%, 14.1% 감소할 것으로 예상했다. 전체 영업이익 역시 전분기 472억원보다 줄어들 전망이다.
그럼에도 전년보다 수익성이 좋아지는 이유는 판매 구조와 비용 부담의 변화에 있다. 상상인증권은 마케팅비 비중이 20% 미만으로 낮아지고 해외 기업 간 거래(B2B) 매출 비중이 40% 이상으로 확대되면서 이익 증가를 이끌 것으로 봤다.
기존 판매 차질도 해소되고 있다. 지난 2분기 선케어 제품 매출에 부담을 줬던 용기 공급 문제는 8월 중순 이후 해소됐으며, 공급업체도 2곳에서 4곳으로 늘었다. 올리브영 주력 제품 개편에 따른 매출 공백도 정상화된 것으로 파악됐다.
해외 판매망 확대도 이어지고 있다. 미국 코스트코 입점 매장은 현재 450곳에서 향후 6개월 이내 650곳으로 늘어날 예정이다. 상상인증권은 매장 확대에 따른 초기 발주 규모를 약 100억원으로 추정했다. 영국 부츠에서도 지난 9월부터 105개 매장에서 판매를 시작했다.
상상인증권은 올해 달바글로벌의 매출액을 전년대비 41.7% 증가한 7365억원, 영업이익을 61.9% 늘어난 1643억원으로 전망했다. 내년에는 매출액 9511억원, 영업이익 2186억원으로 각각 29.1%, 33.0% 증가할 것으로 예상했다.
실적 성장 전망에도 목표주가를 낮춘 것은 동종 화장품 기업의 주가 하락 때문이다. 송 연구원은 이들 기업의 향후 12개월 예상 주가수익비율(PER)이 20.6배에서 18.5배로 하락한 점을 목표주가 산정에 반영했다. 다만 달바글로벌의 현재 주가는 향후 12개월 예상 PER 11.2배 수준으로 가격 부담이 낮다고 평가했다.
달바글로벌은 스킨케어 제품을 중심으로 국내외 온·오프라인에서 화장품 판매 사업을 운영하고 있다.
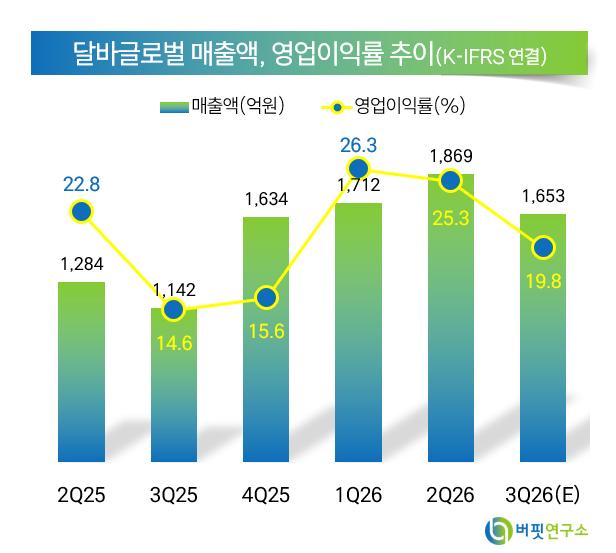 달바글로벌 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>