Update2026.11.16 월

[버핏연구소=이연우 기자] 한화투자증권은 롯데웰푸드(280360)가 이번 3분기 국내 매출 감소에도 인도와 카자흐스탄 등 해외 사업 성장으로 시장 기대치를 웃도는 영업이익을 기록했다고 평가했다. 오는 4분기에도 해외 가격 인상 효과가 본격 반영되면서 실적 개선이 이어질 것으로 전망했다. 투자의견 '매수'와 목표주가 20만원을 유지했다. 롯데웰푸드의 지난 종가는 11만8100원이다.
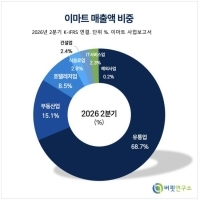
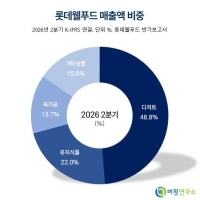
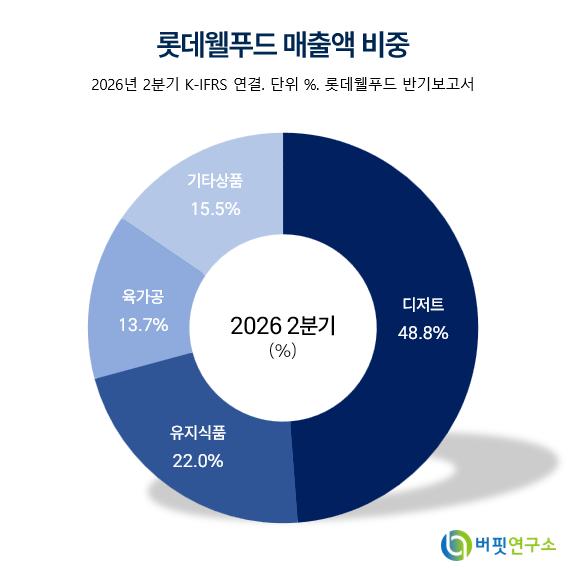 롯데웰푸드 매출액 비중. [자료=버핏연구소]
한유정 한화투자증권 연구원은 롯데웰푸드의 이번 3분기 연결 매출액이 전년동기대비 1.5% 증가한 1조1739억원, 영업이익은 29.7% 늘어난 899억원을 기록했다고 밝혔다. 영업이익은 시장 전망치 861억원을 웃돌았으며, 영업이익률은 전년동기보다 1.7%포인트 상승한 7.7%를 기록했다.
실적 개선을 이끈 것은 해외 사업이다. 해외 매출액은 전년동기대비 16.1% 증가한 2710억원, 영업이익은 137.8% 늘어난 231억원을 기록했다. 연결 영업이익 증가분 206억원 중 약 65%인 134억원이 해외에서 발생했다.
특히 인도와 카자흐스탄의 성장세가 두드러졌다. 인도 매출액은 전년동기대비 22.6% 증가한 905억원으로, 빙과와 건과가 각각 23.5%, 21.5% 성장했다. 지난 6월 가동을 시작한 초코파이 4호 생산라인은 가동률이 100%를 넘어 5호 라인 증설도 검토되고 있다. 카자흐스탄 매출액 역시 내수와 수출이 함께 늘면서 32.5% 증가한 854억원을 기록했다.
반면 국내 매출액은 9182억원으로 전년동기대비 1.7% 감소했다. 지난해 양호한 날씨에 따른 기저효과로 빙과 매출이 7.4% 줄었고, 원가 부담이 높은 재고의 판매를 조정하면서 유지 매출도 5.3% 감소했다. 다만 수익성 중심의 사업 운영으로 국내 영업이익은 10.3% 증가한 694억원을 기록했다.
한화투자증권은 이러한 이익 개선 흐름이 4분기에도 이어질 것으로 전망했다. 카자흐스탄과 파키스탄, 미얀마에서 각각 지난 8월, 7월, 9월 단행한 가격 인상 효과가 4분기부터 온전히 반영될 것으로 예상했다. 이에 4분기 연결 매출액은 전년동기대비 6.5% 증가한 1조862억원, 영업이익은 331억원으로 흑자 전환할 것으로 봤다.
내년에는 해외 생산능력 확대와 국내 비용 효율화가 실적 성장을 뒷받침할 전망이다. 인도에서는 초코파이 생산라인 증설과 푸네 빙과공장 생산 확대가 진행되고 있으며, 남부 지역과 빠른 배송 서비스 등으로 판매망을 넓히고 있다. 한화투자증권은 올해 롯데웰푸드의 영업이익을 2230억원, 내년에는 12.7% 증가한 2518억원으로 전망했다.
롯데웰푸드는 빼빼로와 초코파이 등 과자류를 비롯해 빙과, 유지, 가정간편식 등을 생산·판매하는 종합식품기업이다.
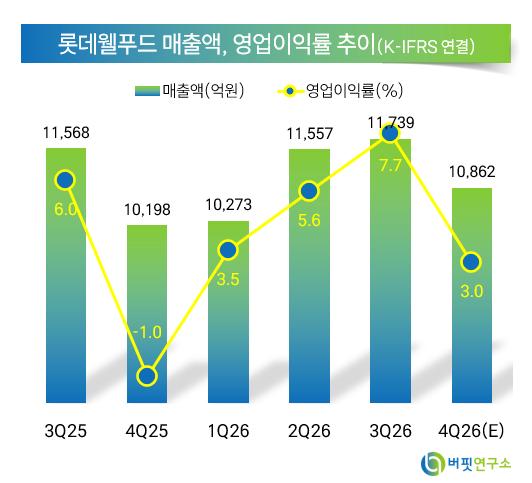 롯데웰푸드 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>