Update2026.09.21 월

[버핏연구소=추승수 기자] LS증권은 SK케미칼(285130)에 대해 코폴리에스터와 제약 중심의 견조한 본업에 리사이클·기능소재·분산에너지 등 신규 사업의 성장성이 가시화되고 있다며 '매력적인 종목'으로 평가했다. 투자의견과 목표주가는 제시하지 않았다(NR). SK케미칼의 전일 종가는 5만2200원이다.
 SK케미칼 매출액 비중. [이미지=버핏연구소]
정경희 LS증권 연구원은 "SK케미칼은 스페셜티 화학 기업으로 사업부문은 크게 GC(그린케미칼)와 LS(라이프사이언스)로 구분된다"며 "GC에서는 고기능 폴리에스터 소재인 코폴리에스터를 주력으로 리사이클과 기능소재 사업을 영위하고 있고 LS에서는 자체·도입 의약품을 판매하는 제약 사업을 영위하고 있다"라고 전했다. 연결 자회사로는 지분 66.4%를 보유한 SK바이오사이언스와 열병합발전사업을 영위하는 SK멀티유틸리티가 있다.
정 연구원은 "지난 8월 진행한 NDR(기업설명회)에서 코폴리에스터와 제약 중심의 견조한 본업에 리사이클·기능소재, SK멀티유틸리티 등 신규 사업의 성장성이 가시화되고 있다는 점을 확인했다"며 "코폴리에스터는 범용제품 대비 가격 결정력이 높고 수직계열화와 장기간 축적된 기술력이 진입장벽으로 작용하는 시장"이라고 전했다.
이어 "올해 3분기에는 일부 코폴리에스터 제품의 추가 가격 인상을 단행했고, 제약 사업도 매출 신장에 따라 마진 개선 전략에 진입했다"라며 "기능소재에서는 시장점유율 1위 업체가 지역 이슈로 사업에서 철수하면서 SK케미칼에 유럽 시장점유율을 확대할 기회가 발생했다"라고 분석했다.
리사이클 사업은 하반기부터 시작되는 유럽 규제와 중국에 구축한 FIC(원료혁신센터)를 기반으로 오는 2027년 BEP(손익분기점) 달성을 목표로 하고 있다.
그는 "제약 사업은 기존 3000억원대였던 매출 규모를 키우기 위해 지난해 도입 의약품과 외부 의약품 판매를 확대하면서 4000억원대로 성장했다"며 "SK바이오사이언스는 백신에 특화된 기업으로 글로벌 제약사 사노피와 5대5로 공동 개발하고 있는 21가 폐렴구균 백신의 임상 3상 결과 발표를 오는 2027년 앞두고 있다"라고 전했다.
정 연구원은 "SK멀티유틸리티는 울산 분산에너지 사업 본격화에 따라 SK케미칼의 새로운 이익원으로 부상하고 있다"며 "기존에는 잉여 전력을 한국전력에 SMP(전력도매가격) 기반으로 역송했지만 지난 5월 말부터 울산 분산에너지 특화지역에 직접 판매하기 시작했다"라고 전했다.
이어 "이에 따라 올해 2분기 SK멀티유틸리티는 매출액 약 1100억원, 영업이익 약 210억원을 기록하며 전분기대비 흑자전환했다"며 "중장기적으로는 인근에 건설 중인 SK그룹 AIDC(인공지능 데이터센터)가 오는 2027년부터 단계적으로 가동되면서 추가적인 전력 수요처가 확보될 전망"이라고 설명했다.
끝으로 정 연구원은 "SK케미칼이 66.4%의 지분을 보유한 SK바이오사이언스의 지난 2일 시가총액은 약 2조9400억원"이라며 "오는 2027년 21가 폐렴구균 백신 임상 3상 결과가 예상되는 만큼 성공 여부가 자회사 지분가치 재평가의 전환점이 될 것"이라고 전했다.
SK케미칼은 지난 2017년 SK디스커버리에서 인적분할돼 설립됐다. 친환경 소재를 담당하는 그린케미칼 사업과 백신·제약 중심의 라이프사이언스 사업을 영위하고 있다. 고기능성 코폴리에스터와 세포배양 독감백신 등을 생산하고 있으며, 순환경제 기반의 친환경 소재 사업과 글로벌 백신 시장 확대를 성장축으로 삼고 있다.
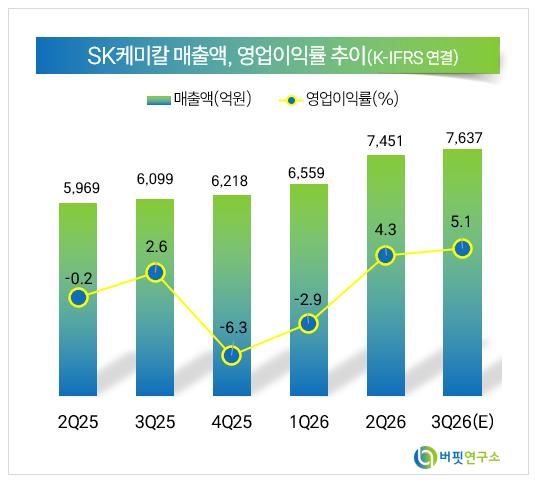 SK케미칼 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>