Update2026.11.04 수

[버핏연구소=이선우 기자] NH투자증권이 3일 S-Oil(010950)에 대해 전쟁에 따른 글로벌 정제설비 가동 차질로 공급 부족과 업황 강세가 장기화되는 가운데 원유 조달 차질이 없어 반사 수혜를 온전히 누릴 수 있다는 평가를 내리며 투자의견 '매수'와 목표주가 21만원을 유지했다. S-Oil의 전일 종가는 13만원이다.
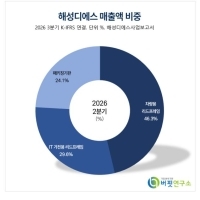
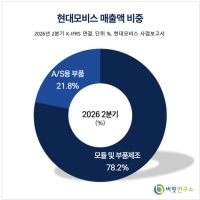
 S-Oil 매출액 비중. [자료=버핏연구소]
최영광 NH투자증권 애널리스트는 "전쟁으로 인한 글로벌 정제설비 가동 차질 규모는 전 세계 석유 공급량의 약 4.5~5.0% 수준"이라며 "윤활기유 역시 전 세계 공급량의 약 30% 규모 설비가 가동 차질을 겪고 있다"고 밝혔다.
3분기 매출액과 영업이익은 각각 11조9690억원, 1조4067억원을 기록했다. 영업이익은 컨센서스 1조1910억원을 웃돌았다.
최영광 애널리스트는 "정유 부문은 3분기 유가 상승에 따른 긍정적 래깅 효과 2680억원이 발생했으나 환율 하락 영향 2900억원이 이를 상쇄했다"며 "그럼에도 견조한 영업이익은 정제마진 강세 덕분"이라고 설명했다.
최 애널리스트는 "윤활 부문은 영업이익 7427억원, 영업이익률 48.2%를 기록하며 전분기에 이어 역사적 최대 분기 실적을 재차 갱신했다"며 "화학 부문은 아로마틱스 스프레드 개선 덕에 전분기 대비 적자폭이 소폭 축소됐다"고 분석했다.
그는 "종전 이후에도 타이트한 수급 상황은 지속될 것"이라며 “2026년과 2027년 정제설비 순증설 규모는 각각 하루 30만배럴, 80만배럴로 전 세계 석유 공급량 대비 0.3%, 0.8% 수준에 불과할 것”이라고 진단했다.
이어 "동사는 최근 선박 간 환적(STS) 방식으로 호르무즈 해협을 통한 조달 물량도 늘리고 있어 세계적으로 공급이 부족한 미디엄 성상 원유의 비중 확대가 가능하다"며 "이에 최근 가동률은 90%로 3분기 평균 81% 대비 더욱 높아진 상황"이라고 덧붙였다.
끝으로 "미국 에너지정보청(EIA)에 따르면 2027년 수요는 전쟁 여파로 억눌렸던 수요가 반등하고 재고비축 수요가 더해지며 전년 대비 하루 220만배럴 증가할 것"이라고 전망했다.
NH투자증권은 S-Oil의 올해와 내년 매출액을 각각 46조430억원, 42조8010억원으로 추정했다. 영업이익은 올해 4조9040억원, 내년 3조1730억원으로 예상했다.
S-Oil은 정유와 석유화학, 윤활기유 사업을 영위하는 정유사다. 사우디아라비아 국영 석유회사 아람코 계열사가 최대주주다.
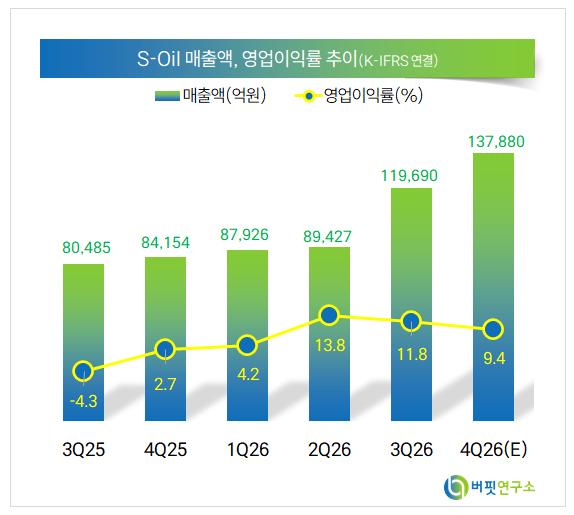 S-Oil 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>