"
버핏 리포트
"
에 대한 검색결과입니다.
-
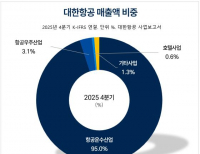
- [버핏 리포트] 대한항공, 1분기 예상치 큰 폭 상회...2분기부턴 힘들다 - 하나
- 하나증권은 14일 대한항공(003490)에 대해 국내 유일 프리미엄 전략으로 평균판매가격(ASP)을 높일 수 있는 항공사라는 점을 근거로 투자의견 ‘매수’를 …
- 2026-04-14홍승환
-
- [버핏 리포트] 삼성중공업, 美 함정 협력 기대 속 멀티플 갭 축소 전망 - 상상인
- 상상인증권이 14일 삼성중공업(010140)에 대해 "미국 함정 사업에 대한 협력 의지를 기반으로 경쟁사와의 멀티플 갭을 점진적으로 축소할 것"이라며 투자의견 '…
- 2026-04-14정지훈
-
- [버핏 리포트] 삼성화재, 주가 충분히 조정됐다…자본정책만 보완되면 재평가 가능 - NH
- NH투자증권은 14일 삼성화재(000810)에 대해 자본정책이 시장 기대에 다소 못 미치며 최근 주가가 약세를 보였지만, 실적의 안정성과 배당 매력을 고려하면 추가 …
- 2026-04-14윤승재
-
- [버핏 리포트] 현대글로비스, 단단해진 체력은 흔들리지 않는다…중동 영향은 아직 제한적 – 신한
- 신한투자증권은 14일 현대글로비스(086280)에 대해 대외 변수와 무관하게 본질적인 이익 창출 능력이 강화되고 있으며, 지정학적 리스크 해소 시 강력한 주가 모…
- 2026-04-14김도하
-
- [버핏 리포트] HD건설기계, 글로벌 건설장비 수요 호조•엔진 부문 신규 설비 가동으로 구조적 성장 지속 – 키움
- 키움증권은 13일 HD건설기계(267270)에 대해 글로벌 건설장비 수요 호조가 지속되고 엔진 부문의 신규 설비 가동으로 구조적인 성장이 지속될 것이라며, 투자의…
- 2026-04-13이승윤
-
- [버핏 리포트] KT, '1분기 실적 부진 전망' '단기적 호재 없다'...PBR은 여전히 낮다 - 하나
- 하나증권은 13일 KT(030200)에 대해 PER(주가수익비율), PBR(주가순자산비율) 밸류에이션 매력도를 근거로 투자의견 ‘매수’를 유지하고 목표주가 7만6000원을 제시…
- 2026-04-13홍승환
-
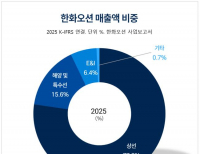
- [버핏 리포트] 한화오션, 해외 수주 모멘텀 풍부해...실적도 순항 - 상상인
- 상상인증권이 13일 한화오션(042660)에 대해 "실적 순항과 함께 향후 함정 수주 모멘텀도 기대된다"며 투자의견 '매수'와 목표주가 17만원을 '유지'했…
- 2026-04-13정지훈
-
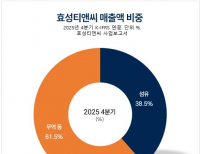
- [버핏 리포트] 효성티앤씨, 스판덱스 반등은 ‘결이 다르다’…실적 개선에 목표가 상향 - NH
- NH투자증권은 13일 효성티앤씨(298020)에 대해 스판덱스 가격 상승이 단순한 원가 상승 전가가 아니라 펀더멘털 개선에 기반한 흐름이라며, 투자의견 매수를 유…
- 2026-04-13윤승재
-
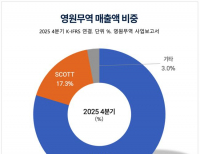
- [버핏 리포트] 영원무역, 글로벌 경기 방어주의 위엄…1Q ‘어닝 서프라이즈’ 예고 – 대신
- 대신증권은 13일 영원무역(111770)에 대해 글로벌 경기 둔화 우려와 중동 지정학적 리스크에도 불구하고, 시장 지배력을 바탕으로 견조한 실적 성장을 이어가고 …
- 2026-04-13김도하
-

- [버핏 리포트] F&F, 국내•중국 소비 업황 회복… 성숙기 돌파 위한 추가 성장 모멘텀 필요 – SK
- SK증권은 10일 F&F(383220)에 대해 국내와 중국 소비 업황이 회복되고 있으나 브랜드가 두 시장에서 성숙기에 진입한 만큼 추가적인 성장 모멘텀이 필요하다, 투자…
- 2026-04-10이승윤