Update2026.09.18 금

[버핏연구소=손민정 기자] DS투자증권이 18일 두산(000150)에 대해 "광모듈 전방 시장의 폭발적인 수요 증가에 대응하는 대규모 증설과 자사주 소각 결정을 발표했다"며 투자의견 '매수'를 유지하고 목표주가를 275만원으로 상향했다. 두산의 전일 종가는 141만3000원이다.
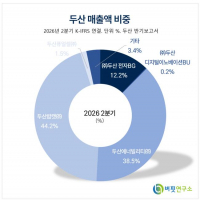
 두산 매출액 비중. [자료=두산 반기보고서]
김수현 DS투자증권 애널리스트는 "상반기 약 800억원이던 두산의 광트랜시버향 동박적층판(CCL) 매출액이 하반기에는 약 3배 증가한 2200억원에 달할 것"이라며 "400G에서 800G, 1.6T로 스펙이 상향되면서 초저손실 등급이 필수가 되어 가격 상승이 진행 중이며, 올해 평균 단가(ASP)가 전년 대비 약 15~20% 상승할 전망"이라고 분석했다.
김수현 애널리스트는 "두산이 국내 4210억원, 중국 창수 법인 5474억원 등 총 9684억원의 투자를 결정했으며, 이는 AI 가속기 네트워크 보드 수요와 광모듈, 향후 주문형 반도체(ASIC) 대응까지 염두에 둔 것"이라며 "2028~2029년 가동 시 총 35개 라인이 추가돼 2029년 약 4조2000억원의 매출이 추가되는, 사실상 전자BG 사업 하나를 더 만드는 규모"라고 설명했다.
김 애널리스트는 "두산은 시가 약 3조원 규모의 자사주 전량 소각을 결정해 공정거래법상 지주회사 중 주주환원과 기업가치 제고에 가장 적극적인 회사로 평가받고 있다"며 "기존 소통 대비 2000억원 이상 늘어난 캐파 증설과 실트론 인수 등 시장과 약속한 밸류업 이행 신뢰도가 상장사 중 가장 높다"고 진단했다.
끝으로 그는 "광(光)속 성장과 대규모 증설, 주주 친화 정책 지속이 맞물려 기업가치 제고로 이어질 것"이라고 평가했다.
두산은 자체 사업으로 전자BG와 디지털이노베이션BU 영위하며, 전자BG는 PCB 핵심 소재 CCL을 AI, 반도체 등에 공급하고, 디지털이노베이션BU는 IT 인프라, AI, 클라우드 등 토탈 IT 서비스를 제공한다. 최근에는 AI가속기, 데이터센터용 CCL 라인업 확대, 전기차 배터리용 PFC 등으로 지속 가능한 성장을 추구하고 있다.
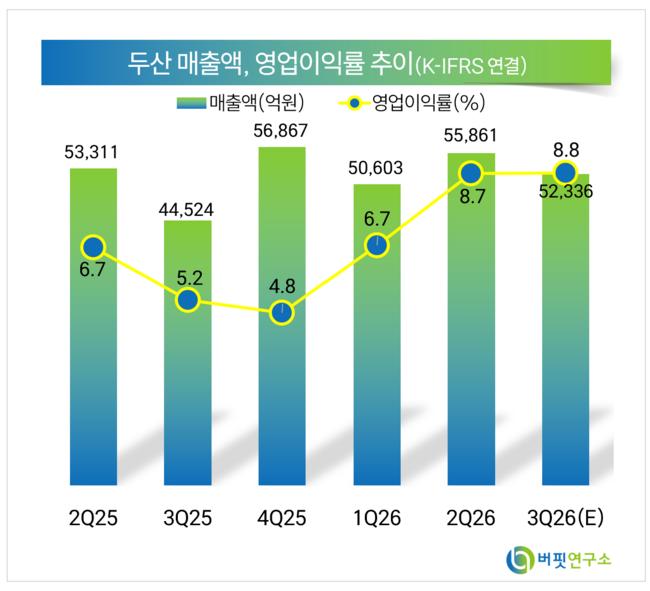 두산 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>