Update2026.10.16 금

[버핏연구소=손민정 기자] 유안타증권이 16일 GS건설(006360)에 대해 "3분기 영업이익은 플랜트 수주 공백 등으로 시장 전망치를 소폭 하회할 전망이나, 주택 시공권 확보 초과 달성과 AI 데이터센터 착공 본격화에 따른 중장기 리레이팅 가능성에 주목해야 한다"며 투자의견 '매수'와 목표주가 4만5000원을 유지했다. GS건설의 전일종가가 2만8200원이다.
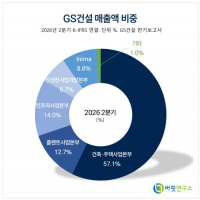
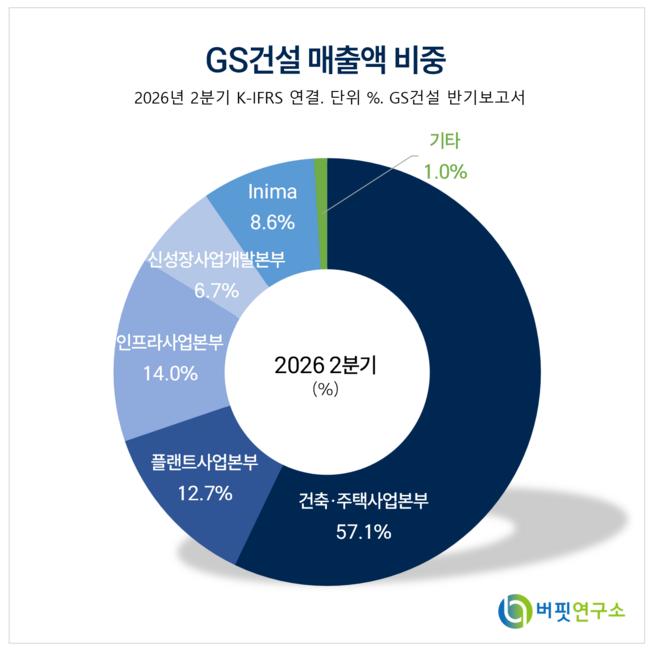 GS건설 매출액 비중. [자료=GS건설 반기보고서]
김도엽 유안타증권 애널리스트는 "GS건설의 3분기 연결 매출액은 전년 동기 대비 13.3% 감소한 2조7799억원, 영업이익은 25.7% 감소한 1104억원으로 영업이익 기준 시장 전망치를 6.3% 하회할 전망"이라며 "플랜트 및 GS이니마 수주 공백으로 연간 수주 가이던스에는 약 3조원 미달한 10조원 수준을 기록할 것으로 추정된다"고 분석했다.
김도엽 애널리스트는 "9월 말 누적 주택 공급 실적은 1만3744세대로 연간 계획의 96%를 달성했다"며 "시공권 확보는 기확보한 5조5000억원에 10월 목동12단지 재건축 우선협상대상자 선정을 더하면 약 7조3000억원에 달해, 연간 기존 계획을 넘어 10조원 이상 초과 달성할 가능성이 높다"고 설명했다.
김 애널리스트는 신사업인 AI 데이터센터 사업화 일정에 대해 "GS그룹의 동해 AI 데이터센터가 10월 1일 1단계 100MW 건축허가를 획득해 11월 본공사 착공이 전망된다"며 "고양 식사(80MW)와 부산 장림(40MW) 데이터센터도 연내 내지 내년 초 착공이 기대되며, 공기(2~3년)를 감안할 때 2027년부터 건축·주택 부문의 외형 성장과 수익성에 본격 기여할 것"이라고 진단했다.
끝으로 그는 "향후 데이터센터 관련 계약이 본격화됨에 따라 수주 추정치 상향과 함께 주가 리레이팅 가능성이 충분하다"며 "주택 부문의 견조한 실적 체력과 신사업 성장 가시성을 을 보인다"고 평가했다.
GS건설은 '자이(Xi)' 브랜드 중심의 건축·주택 사업과 플랜트, 인프라, 수처리(GS이니마) 및 데이터센터 건설 등 다양한 엔지니어링 사업을 영위하는 국내 대표 종합 건설 기업이다. 주택 정비사업 시공권 확보를 지속 확대하는 동시에 AI 데이터센터 개발·시공 등 고부가가치 신사업 중심으로 사업 포트폴리오를 다변화하고 있다.
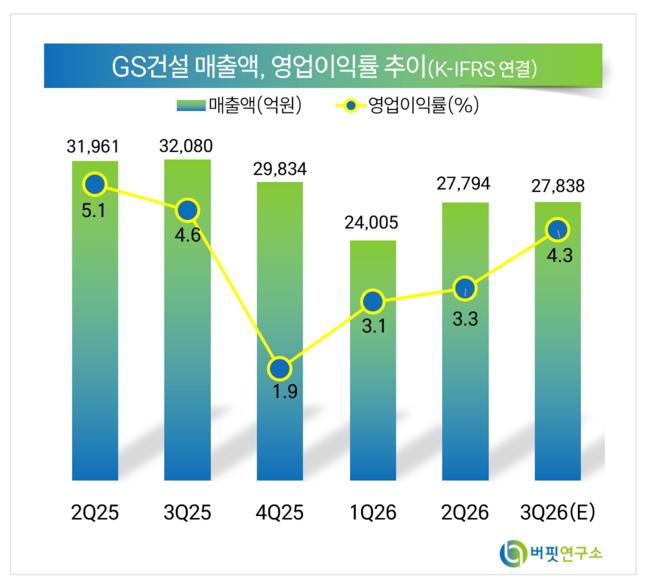 GS건설 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>