Update2026.10.16 금

[버핏연구소=이연우 기자] 한국투자증권은 한화에어로스페이스(012450)가 이번 3분기 시장 기대치를 밑도는 영업이익을 기록할 것으로 예상했지만, 지상방산 수출 확대와 현지화 전략을 바탕으로 수출 시장이 계속 넓어지고 있다고 평가했다. 투자의견 '매수'를 유지하고 목표주가는 165만원으로 17.5% 하향했다. 한화에어로스페이스의 지난 종가는 82만4000원이다.
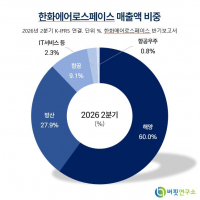
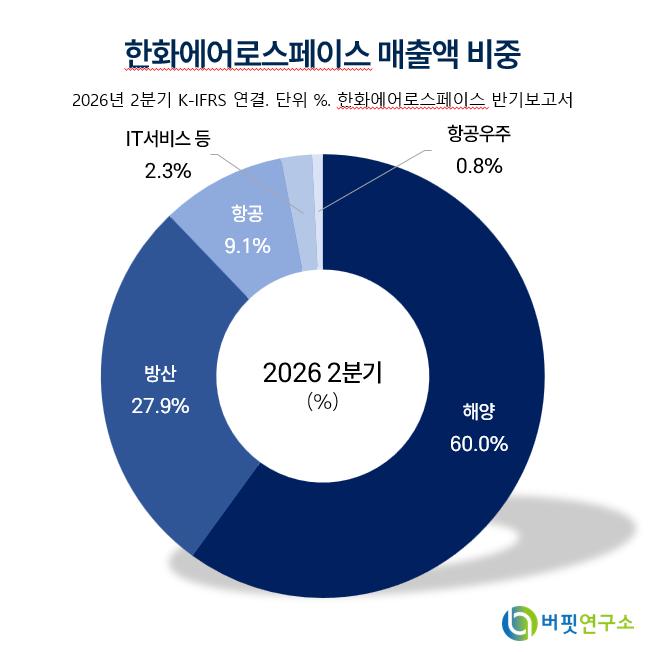 한화에어로스페이스 매출액 비중. [자료=버핏연구소]
장남현 한국투자증권 연구원은 이번 3분기 한화에어로스페이스의 연결 매출액을 전년동기대비 13.5% 증가한 7조3595억원, 영업이익을 29.4% 늘어난 1조1079억원으로 전망했다. 영업이익은 시장 전망치 1조2129억원을 8.7% 밑도는 수준이다.
지상방산 수출 물량의 일부 매출 인식이 오는 4분기로 넘어갈 전망이다. 9월 선적 물량 가운데 일부가 현지에 도착한 뒤 최종 인도까지 추가 시간이 필요한 것으로 파악됐다. 한국투자증권은 해당 물량의 매출이 오는 4분기에 집중적으로 반영될 것으로 봤다.
환율 변동도 수익성에 영향을 미칠 전망이다. 지상방산 부문 영업이익률은 전분기대비 1.4%p 하락할 것으로 예상했다. 연결 자회사인 한화오션의 영업이익도 시장 기대치를 밑돌 것으로 보여 지상방산 수출 증가에도 연결 영업이익은 시장 전망치를 하회할 것으로 분석했다.
반면 수출 시장은 계속 확대되고 있다고 평가했다. 호주에서는 자체 생산 거점을 구축해 양산을 시작했으며 루마니아에서는 최대 80% 수준의 현지화를 추진하고 있다. 스페인에서는 K9 계열 기술 이전과 현지형 플랫폼 공동 개발까지 협력 범위를 넓혔다.
한국투자증권은 여러 국가에서 쌓은 현지 생산과 기술 협력 경험이 추가 수주와 신규 시장 진출 과정에서 경쟁력으로 작용할 것으로 봤다. UAE와 사우디아라비아 등 중동 지역에서 추진 중인 대형 수출 사업도 기존 무기체계 운용 경험과 현지화 전략을 활용하는 사례로 꼽았다.
한국투자증권은 올해 한화에어로스페이스의 매출액을 32조8380억원, 영업이익을 4조7050억원으로 전망했다. 내년에는 매출액 34조4370억원, 영업이익 6조1750억원으로 예상했다. 지난 2025년부터 오는 2028년까지 주당순이익(EPS)은 연평균 32.2% 성장할 것으로 봤다.
목표주가는 글로벌 방산업체의 밸류에이션 하락을 반영해 기존보다 17.5% 낮춘 165만원을 제시했다. 한화에어로스페이스의 오는 2028년 예상 주가수익비율(PER)은 12.8배로 유럽 동종업체 평균 18.3배보다 낮은 수준이다.
장 연구원은 연내 계약이 기대되는 UAE와 사우디아라비아 패키지 사업에서도 한화에어로스페이스가 가장 큰 비중을 차지할 것으로 전망했다.
한화에어로스페이스는 지상방산을 중심으로 해외 수출과 현지 생산을 확대하고 있다.
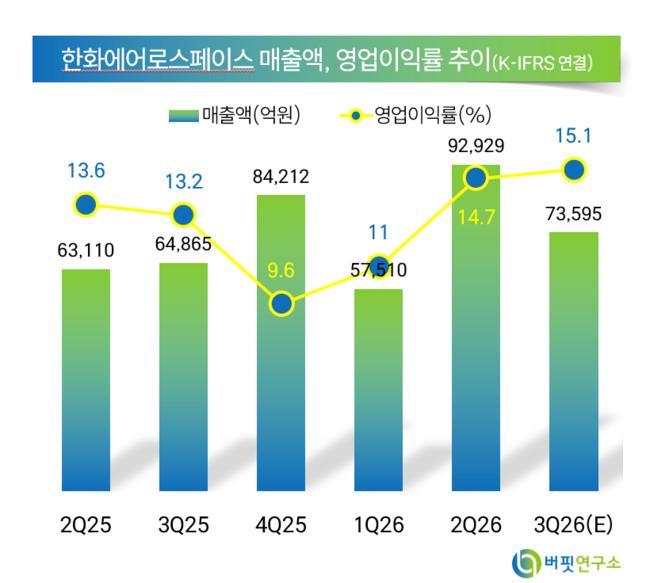 한화에어로스페이스 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>