Update2026.10.16 금

[버핏연구소=이승윤 기자] 유안타증권은 16일 DL이앤씨(375500)에 대해 3분기 플랜트 부문의 실적은 아쉬우나 4분기 수주 증가와 실적 회복이 기대된다며, 투자의견 ‘매수’와 목표주가 10만8000원을 유지했다. DL이앤씨의 전일 종가는 5만9100원이다.
김도엽 유안타증권 애널리스트는 “3분기 연결 매출액 1조5354억원(-19.5%, 이하 전년동기대비), 영업이익 1016억원(-13%), 영업이익률 6.6%일 것”이라며 “시장 예상대비 매출액은 7.4%, 영업이익 6.8% 하회할 것”으로 전망했다.
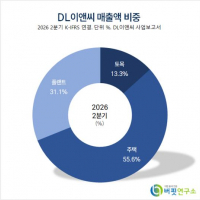
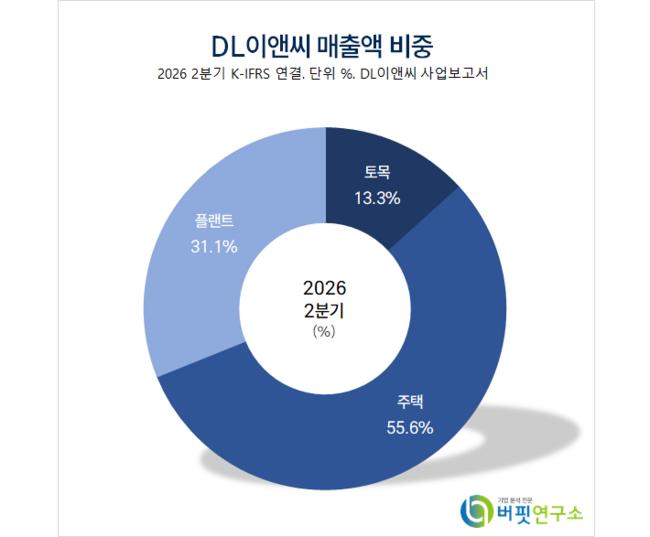 DL이앤씨 매출액 비중. [자료=버핏연구소]
김도엽 애널리스트는 “매출액은 폭염으로 인한 주택 부문 공정 둔화, 성남 상대원2구역 착공 지연, 플랜트 부문 상반기 공정 조기 진행으로 인한 기저 효과, 영업이익은 플랜트 부문 샤힌 현장 준공 정산 과정 중 외주비 정산, 하도급 클레임 등 추가 비용으로 인한 플랜트 부문 원가율(91%) 상향 때문에 시장 예상을 하회할 것”이라며 “영업외단에서는 환손실과 X-energy 평가손실로 세전이익 124억원(-91.7%), 지배주주순이익 94억원(-92.5%)을 기록할 것”으로 예상했다.
김 애널리스트는 “4분기 신규수주는 3분기 인식 예정이었던 토목 부문 해외 교량(1조원), 동탄 트램(4000억원)이 반영될 것”이라며 “주택 부문 성수2구역(2조원) 시공권 수주 인식도 예상돼 전사 연간 수주 가이던스(12조5000억원)을 달성할 것”으로 기대했다.
그는 “2022년 이전 착공한 저수익 주택 현장 비중은 3분기 8%, 4분기 4%로 낮아진 뒤 내년에 사실상 사라질 것으로 보여 견조한 원가율 흐름이 지속될 것”이라며 “플랜트 부문 추가 비용도 샤힌 현장이 다음달 최종 준공되면 마무리되는 개별 현장에 한정된 사안”이라고 전했다.
끝으로 “하반기 데이터센터 수주 기대 파이프라인 3건(합산 2조 규모)은 모두 PCS 계약 체결이 완료됐다”며 “4분기 데이터센터(가이던스 미포함) 수주 시 실적 상향 조정 및 주가 리레이팅 여지는 충분하다”고 밝혔다.
DL이앤씨는 건축·주택, 토목, 플랜트 사업을 운영하는 DL그룹 계열사다. 2021년 대림산업의 건설·플랜트 사업부문을 인적분할해 출범했다. 최근 도시정비, 데이터센터·발전·소형모듈원전 분야로 사업을 넓히고 있다.
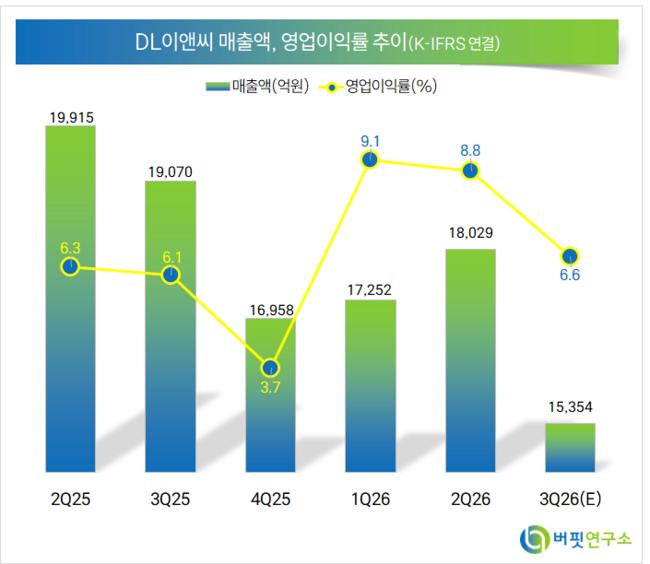 DL이앤씨. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>